

Bonuszahlungen können die Höhe des Arbeitslosengeldes beeinflussen – allerdings nicht jede Zahlung und nicht in jedem Fall. Entscheidend ist vor allem, ob der Bonus als beitragspflichtiges Arbeitsentgelt gilt, welchem Entgeltabrechnungszeitraum er zugeordnet wird und ob dieser Zeitraum für die Bemessung des Arbeitslosengeldes relevant ist.
Kurz gesagt: Beitragspflichtige Einmalzahlungen wie Weihnachtsgeld, Urlaubsgeld oder bestimmte Prämien können in das Bemessungsentgelt einfließen. Voraussetzung ist unter anderem, dass die Zahlung dem maßgeblichen Bemessungszeitraum zugeordnet werden kann. Eine nachträgliche Auszahlung nach dem Ende des Arbeitsverhältnisses ist nicht automatisch ausgeschlossen. Einkommen aus einem Nebenjob während des laufenden Arbeitslosengeld-Bezugs folgt dagegen anderen Regeln.
Grundlage dieser Übersicht sind insbesondere die aktuellen Informationen sowie die Fachlichen Weisungen der Bundesagentur für Arbeit zu § 151 SGB III.
Wie wird das Arbeitslosengeld grundsätzlich berechnet?
Für die Höhe des Arbeitslosengeldes ist nicht einfach das letzte Nettogehalt entscheidend. Ausgangspunkt ist zunächst das sogenannte Bemessungsentgelt.
Vereinfacht ausgedrückt handelt es sich dabei um das durchschnittliche beitragspflichtige Arbeitsentgelt pro Tag innerhalb des maßgeblichen Bemessungszeitraums. Berücksichtigt wird grundsätzlich Arbeitsentgelt aus versicherungspflichtigen Beschäftigungen.
Aus dem Bemessungsentgelt wird nach pauschalen Abzügen das sogenannte Leistungsentgelt ermittelt. Das Arbeitslosengeld beträgt anschließend grundsätzlich:
- 60 Prozent des Leistungsentgelts beim allgemeinen Leistungssatz oder
- 67 Prozent, wenn die gesetzlichen Voraussetzungen für den erhöhten Leistungssatz wegen eines Kindes erfüllt sind.
Welche Gehaltsbestandteile grundsätzlich relevant sein können, erklären wir ausführlicher in unserem Beitrag darüber, welche Lohnbestandteile beim Arbeitslosengeld berücksichtigt werden.
Werden Bonuszahlungen beim Arbeitslosengeld berücksichtigt?
Ja, das ist grundsätzlich möglich. Maßgeblich ist jedoch nicht allein die Bezeichnung „Bonus“, sondern vor allem, ob die Zahlung als beitragspflichtiges Arbeitsentgelt behandelt wurde und nach den Bemessungsvorschriften berücksichtigt werden kann.
Die Bundesagentur für Arbeit nennt insbesondere Weihnachtsgeld und Urlaubsgeld als Beispiele für Einmalzahlungen, die bei der Bemessung berücksichtigt werden können.
Je nach Ausgestaltung können auch andere Zahlungen relevant sein, zum Beispiel:
- Leistungsprämien,
- Jahresboni,
- Erfolgsprämien,
- bestimmte Provisionen,
- Weihnachtsgeld,
- Urlaubsgeld oder
- andere beitragspflichtige Einmalzahlungen.
Ob eine konkrete Zahlung tatsächlich in die Berechnung einfließt, hängt immer von ihrer beitragsrechtlichen Behandlung und ihrer Zuordnung zum Bemessungszeitraum ab.
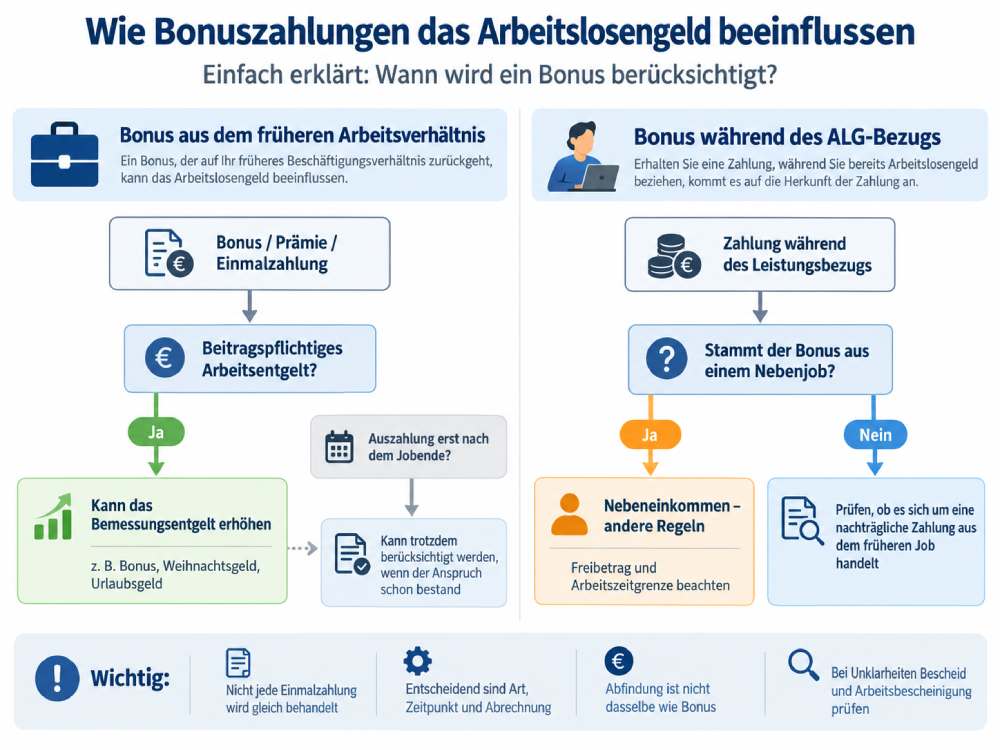
Erhöht ein Bonus das Arbeitslosengeld?
Eine beitragspflichtige Bonuszahlung kann das Bemessungsentgelt erhöhen, wenn sie dem maßgeblichen Bemessungszeitraum zuzuordnen ist und innerhalb der beitragspflichtigen Grenzen berücksichtigt wird.
Das bedeutet jedoch nicht, dass ein Bonus von beispielsweise 3.000 Euro das Arbeitslosengeld unmittelbar um 60 oder 67 Prozent dieses Betrags erhöht.
Zunächst wird das durchschnittliche tägliche Bemessungsentgelt ermittelt. Anschließend werden daraus nach den gesetzlichen Berechnungsschritten das Leistungsentgelt und schließlich der Leistungssatz bestimmt.
Vereinfachtes Beispiel:
Eine Arbeitnehmerin erhält über einen Bemessungszeitraum von 365 Tagen insgesamt 36.000 Euro beitragspflichtiges Arbeitsentgelt. Zusätzlich wird innerhalb dieses Zeitraums ein beitragspflichtiger Jahresbonus von 3.600 Euro berücksichtigt.
- Arbeitsentgelt ohne Bonus: 36.000 Euro
- Arbeitsentgelt inklusive Bonus: 39.600 Euro
- Vereinfachtes tägliches Bemessungsentgelt ohne Bonus: ca. 98,63 Euro
- Vereinfachtes tägliches Bemessungsentgelt mit Bonus: ca. 108,49 Euro
Wichtig: Dieses Beispiel zeigt nur die Veränderung der Bemessungsgrundlage. Die tatsächliche Höhe des Arbeitslosengeldes kann daraus nicht durch einfaches Multiplizieren mit 60 oder 67 Prozent berechnet werden.
Außerdem wird beitragspflichtiges Arbeitsentgelt nur bis zur jeweils geltenden Beitragsbemessungsgrenze berücksichtigt. Bei sehr hohen Einkommen kann deshalb ein zusätzlicher Bonus das Arbeitslosengeld nicht oder nur teilweise erhöhen.
In welchem Zeitraum wird eine Bonuszahlung berücksichtigt?
Bei Einmalzahlungen spielt der Zeitpunkt der Auszahlung eine wichtige Rolle.
Nach den Fachlichen Weisungen der Bundesagentur für Arbeit werden Einmalzahlungen grundsätzlich in dem Entgeltabrechnungszeitraum berücksichtigt, in dem sie gezahlt werden. Es kommt dabei nicht darauf an, in welchem Zeitraum die zugrunde liegende Leistung wirtschaftlich erbracht wurde.
Beispiel: Ein Jahresbonus bezieht sich auf die Leistung des Vorjahres, wird aber erst im März ausgezahlt. Für die Zuordnung der Einmalzahlung ist grundsätzlich der Entgeltabrechnungszeitraum der Auszahlung maßgeblich.
Das bedeutet gleichzeitig: Eine Einmalzahlung kann unberücksichtigt bleiben, wenn sie in einem Entgeltabrechnungszeitraum gezahlt wurde, der nicht zum maßgeblichen Bemessungszeitraum gehört.
Was passiert, wenn der Bonus erst nach Ende des Arbeitsverhältnisses ausgezahlt wird?
Eine Auszahlung nach dem letzten Arbeitstag bedeutet nicht automatisch, dass der Bonus bei der Berechnung des Arbeitslosengeldes ausgeschlossen ist.
Die Fachlichen Weisungen der Bundesagentur für Arbeit sehen vor, dass auch beitragspflichtiges Arbeitsentgelt einschließlich Einmalzahlungen berücksichtigt werden kann, das erst nach dem Ausscheiden aus dem Beschäftigungsverhältnis abgerechnet und ausgezahlt wird, wenn es sich um eine nachträgliche Vertragserfüllung handelt.
Eine nachträgliche Vertragserfüllung liegt vor, wenn Ihnen das Arbeitsentgelt bereits beim Ausscheiden aus dem Arbeitsverhältnis zustand.
Beispiel: Ihr Arbeitsvertrag oder eine bereits bestehende Bonusvereinbarung begründet einen Anspruch auf einen Jahresbonus. Das Arbeitsverhältnis endet im Januar, die endgültige Berechnung und Auszahlung des Bonus erfolgt aber erst im März. Eine solche Zahlung kann grundsätzlich noch für die Bemessung relevant sein.
Wurde das Arbeitslosengeld bereits berechnet, kann ein nachträglicher Zufluss von relevantem Arbeitsentgelt eine Korrektur der bisherigen Bemessung erforderlich machen.
Wann wird eine spätere Bonuszahlung nicht berücksichtigt?
Anders ist die Situation, wenn der zusätzliche Vergütungsanspruch erst nach dem Ausscheiden neu geschaffen wird.
Die Bundesagentur für Arbeit unterscheidet zwischen:
- nachträglicher Vertragserfüllung: Der Anspruch auf die Zahlung bestand bereits beim Ausscheiden;
- nachträglicher Vertragsänderung: Die Nachzahlung beruht nicht auf dem bisherigen Arbeitsvertrag, sondern auf einer erst später vereinbarten Änderung.
Arbeitsentgelt, das auf einer solchen nachträglichen Vertragsänderung beruht, bleibt bei der Bemessung grundsätzlich außer Betracht.
Ist eine Abfindung dasselbe wie eine Bonuszahlung?
Nein. Eine Abfindung wegen der Beendigung des Arbeitsverhältnisses ist nicht mit einer normalen leistungsbezogenen Bonuszahlung gleichzusetzen.
Die Bundesagentur für Arbeit zählt insbesondere Entlassungsentschädigungen und Urlaubsabgeltungen zu den Arbeitsentgelten, die bei der Ermittlung des Bemessungsentgelts grundsätzlich außer Betracht bleiben.
Bei Abfindungen können darüber hinaus besondere Vorschriften zum Ruhen des Arbeitslosengeld-Anspruchs eine Rolle spielen.
Wenn Sie im Zusammenhang mit einer Kündigung oder einem Aufhebungsvertrag eine solche Zahlung erhalten haben, lesen Sie deshalb zusätzlich, welche Auswirkungen eine Abfindung auf das Arbeitslosengeld haben kann.
Was passiert mit einem Bonus während des laufenden Arbeitslosengeld-Bezugs?
Hier muss zunächst geklärt werden, aus welchem Beschäftigungsverhältnis die Zahlung stammt.
Bonus vom früheren Arbeitgeber
Erhalten Sie nachträglich eine Zahlung aus dem bereits beendeten Beschäftigungsverhältnis, gelten die oben beschriebenen Regeln zur Bemessung. Wichtig ist insbesondere, ob der Anspruch bereits beim Ausscheiden bestand und ob es sich um beitragspflichtiges Arbeitsentgelt handelt.
Eine solche Zahlung ist deshalb nicht automatisch dasselbe wie Einkommen aus einer neuen Nebentätigkeit.
Bonus oder zusätzliche Zahlung aus einem Nebenjob
Üben Sie während des Arbeitslosengeld-Bezugs einen Nebenjob aus, gelten die Vorschriften über Nebeneinkommen nach § 155 SGB III.
Der allgemeine Freibetrag beträgt derzeit 165 Euro monatlich. Einkommen oberhalb des anzuwendenden Freibetrags kann das Arbeitslosengeld mindern. Unter bestimmten Voraussetzungen kann ein höherer Freibetrag gelten.
Außerdem darf eine Nebentätigkeit grundsätzlich 15 Stunden pro Woche nicht erreichen. Wer 15 Stunden oder mehr wöchentlich arbeitet, gilt grundsätzlich nicht mehr als arbeitslos im Sinne des Arbeitslosengeldes.
Eine zusätzliche oder einmalige Zahlung aus einer solchen Nebentätigkeit kann ebenfalls für die Anrechnung des Nebeneinkommens relevant sein.
Weitere Einzelheiten erklären wir in unserem Beitrag zur Einmalzahlung während des Arbeitslosengeld-Bezugs.
Welche Bonuszahlungen sollten besonders genau geprüft werden?
Eine genauere Prüfung ist insbesondere sinnvoll, wenn:
- der Bonus erst nach Ende des Arbeitsverhältnisses ausgezahlt wird;
- unklar ist, ob die Zahlung beitragspflichtiges Arbeitsentgelt war;
- die Zahlung erst nach dem Ausscheiden neu vereinbart wurde;
- unklar ist, ob es sich tatsächlich um einen Bonus oder eher um eine Abfindung beziehungsweise Entlassungsentschädigung handelt;
- der Bonus in der Arbeitsbescheinigung fehlt;
- die Zahlung aus einem Nebenjob während des Arbeitslosengeld-Bezugs stammt;
- die Beitragsbemessungsgrenze bereits erreicht wurde.
Wie prüfe ich, ob mein Bonus berücksichtigt wurde?
- Gehaltsabrechnungen prüfen: Kontrollieren Sie, wann der Bonus ausgezahlt und wie er abgerechnet wurde.
- Arbeitsbescheinigung vergleichen: Prüfen Sie, ob die Zahlung dort korrekt erfasst wurde.
- Bonusvereinbarung aufbewahren: Bei einer Auszahlung nach dem Beschäftigungsende kann entscheidend sein, ob der Anspruch bereits beim Ausscheiden bestand.
- Arbeitslosengeld-Bescheid prüfen: Achten Sie insbesondere auf den Bemessungszeitraum und das ausgewiesene Bemessungsentgelt.
- Unstimmigkeiten klären: Fehlt relevantes Arbeitsentgelt, sollten Sie die Agentur für Arbeit und gegebenenfalls Ihren ehemaligen Arbeitgeber zeitnah darauf hinweisen.
Die Arbeitsbescheinigung wird auf Verlangen elektronisch vom ehemaligen Arbeitgeber an die Bundesagentur für Arbeit übermittelt. Die Bundesagentur übersendet Ihnen anschließend eine Kopie.
Wenn Sie vermuten, dass relevantes Arbeitsentgelt nicht berücksichtigt wurde, lesen Sie auch, was Sie tun können, wenn Ihr Arbeitslosengeld möglicherweise falsch berechnet wurde.
Welche Unterlagen sind bei Unklarheiten hilfreich?
- Gehaltsabrechnungen,
- Abrechnung der Bonuszahlung,
- Arbeitsvertrag,
- Bonus-, Provisions- oder Zielvereinbarung,
- Arbeitsbescheinigung,
- Schreiben des ehemaligen Arbeitgebers zur Zahlung und
- Arbeitslosengeld-Bescheid.
Bei nachträglich ausgezahlten Boni ist vor allem ein Nachweis hilfreich, aus dem hervorgeht, dass der Anspruch auf die Zahlung bereits beim Ausscheiden aus dem Arbeitsverhältnis bestand.
Häufige Fragen zu Bonuszahlungen und Arbeitslosengeld
Wird ein Jahresbonus beim Arbeitslosengeld berücksichtigt?
Das kann der Fall sein, wenn der Jahresbonus beitragspflichtiges Arbeitsentgelt darstellt und nach den Bemessungsvorschriften dem maßgeblichen Bemessungszeitraum zuzuordnen ist. Die Bezeichnung „Jahresbonus“ allein ist nicht entscheidend.
Zählt Weihnachtsgeld bei der Berechnung des Arbeitslosengeldes?
Ja, Weihnachtsgeld kann als beitragspflichtige Einmalzahlung bei der Bemessung berücksichtigt werden. Entscheidend bleibt, ob die konkrete Zahlung in den maßgeblichen Bemessungszeitraum fällt.
Wird Urlaubsgeld berücksichtigt?
Auch Urlaubsgeld kann als beitragspflichtige Einmalzahlung in das Bemessungsentgelt einfließen. Davon zu unterscheiden ist die Urlaubsabgeltung für nicht genommenen Urlaub nach Beendigung des Arbeitsverhältnisses. Diese bleibt bei der Ermittlung des Bemessungsentgelts grundsätzlich außer Betracht.
Was passiert, wenn mein Bonus erst nach der Kündigung ausgezahlt wird?
Eine spätere Auszahlung schließt die Berücksichtigung nicht automatisch aus. Entscheidend ist insbesondere, ob Ihnen die Zahlung bereits beim Ausscheiden zustand und die spätere Auszahlung lediglich die Erfüllung eines bereits bestehenden Anspruchs darstellt.
Kann ein Bonus mein Arbeitslosengeld reduzieren?
Ein relevanter Bonus aus dem früheren versicherungspflichtigen Beschäftigungsverhältnis kann grundsätzlich die Bemessungsgrundlage erhöhen. Einkommen aus einer Nebentätigkeit während des laufenden Arbeitslosengeld-Bezugs kann dagegen nach § 155 SGB III auf die Leistung angerechnet werden.
Wird eine Abfindung wie ein Bonus behandelt?
Nein. Eine Abfindung oder Entlassungsentschädigung wegen der Beendigung des Arbeitsverhältnisses folgt anderen Regeln und wird nicht wie eine normale beitragspflichtige Bonuszahlung in das Bemessungsentgelt einbezogen.
Fazit
Bonuszahlungen führen beim Arbeitslosengeld nicht automatisch zu einer Kürzung. Beitragspflichtige Boni und andere Einmalzahlungen aus dem früheren Beschäftigungsverhältnis können vielmehr in das Bemessungsentgelt einfließen und dadurch die Berechnungsgrundlage erhöhen.
Entscheidend sind vor allem drei Fragen:
- Handelt es sich um beitragspflichtiges Arbeitsentgelt?
- Ist die Zahlung dem maßgeblichen Bemessungszeitraum zuzuordnen?
- Bestand bei einer späteren Auszahlung der Anspruch bereits beim Ausscheiden aus dem Arbeitsverhältnis?
Bei Zahlungen aus einem Nebenjob während des laufenden Arbeitslosengeld-Bezugs gelten dagegen die Vorschriften über Nebeneinkommen. Deshalb sollte immer zuerst geklärt werden, woher die Zahlung stammt und aus welchem Grund sie geleistet wurde.
Offizielle Quellen
- Bundesagentur für Arbeit: Bemessungsentgelt
- Bundesagentur für Arbeit: Arbeitslosengeld – Anspruch, Höhe und Dauer
- Bundesagentur für Arbeit: Fachliche Weisungen zu § 151 SGB III – Bemessungsentgelt, Stand 02/2026
- Bundesagentur für Arbeit: Nebenjob und Arbeitslosengeld
- Bundesagentur für Arbeit: Arbeitsbescheinigung
- § 149 SGB III – Grundsatz zur Höhe des Arbeitslosengeldes
- § 151 SGB III – Bemessungsentgelt
- § 155 SGB III – Anrechnung von Nebeneinkommen